2017年1-9月通用設備制造業增加值統計分析
一、行業總體運行概況
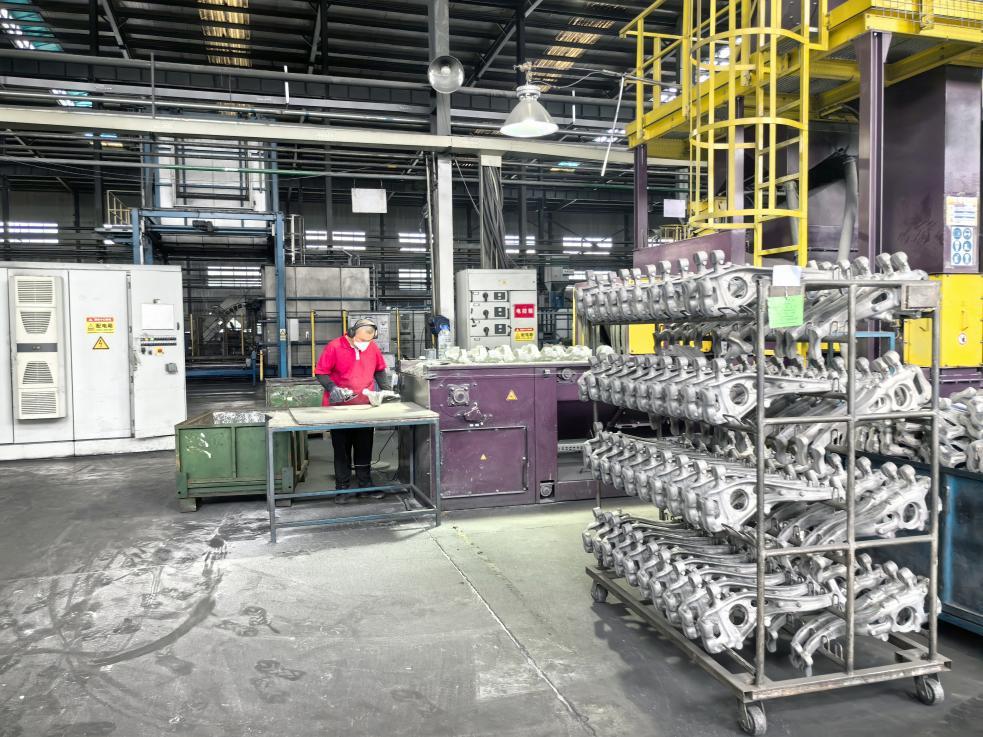
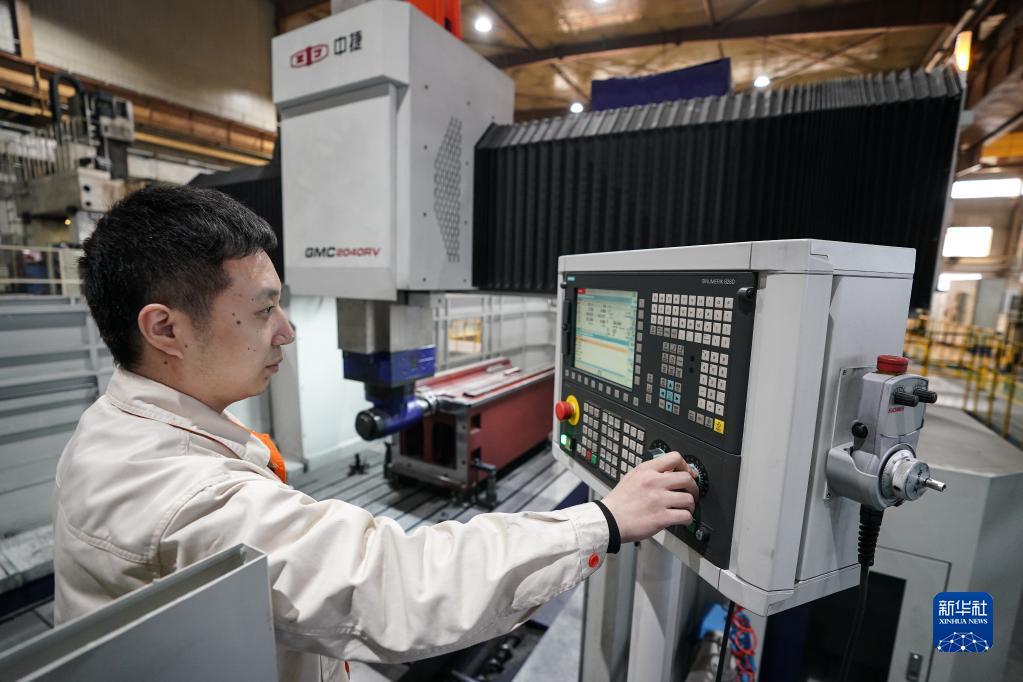
2017年1-9月,我國通用設備制造業總體保持平穩增長態勢,行業增加值增速較上年同期有所回升,反映出制造業景氣度改善和實體經濟需求回暖。通用設備制造業作為裝備工業的重要組成部分,涵蓋鍋爐及原動設備、金屬加工機械、物料搬運設備、泵閥壓縮機、軸承齒輪傳動件、烘爐熔爐電爐、文化辦公用機械等多個細分領域,其運行走勢與整體工業經濟密切相關。
二、增加值增長情況
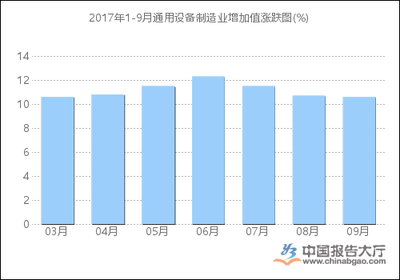
從增加值增速看,2017年1-9月通用設備制造業增加值同比增長約7%左右(按可比價格計算),增速高于同期規模以上工業增加值整體水平,與上半年相比保持基本穩定。分季度觀察,一季度受春節因素和上年低基數影響增速相對較高,二季度略有回落,三季度在設備更新需求和出口改善帶動下企穩回升,呈現“前高、中穩、后升”的特征。
三、主要驅動因素分析
(一)制造業投資回暖帶動設備需求。2017年以來,制造業固定資產投資增速企穩回升,企業技改投資和設備更新改造需求增加,直接拉動金屬切削機床、鍛壓設備、起重運輸設備等通用機械產品訂貨增長。
(二)供給側結構性改革效應顯現。去產能推動上游原材料價格回升,鋼鐵、煤炭等行業盈利改善后對通用設備的需求有所恢復;同時行業內部落后產能加快退出,優質企業訂單集中度提升,帶動增加值質量改善。
(三)出口市場恢復性增長。1-9月通用機械類產品出口交貨值同比增長較快,泵、閥門、壓縮機、軸承等產品出口受外部需求回暖帶動明顯,對行業增加值形成支撐。
(四)新興產業和消費升級帶動。工業機器人、數控機床、節能環保設備等高端通用設備需求快速增長,文化辦公用機械受消費和辦公自動化需求帶動保持較好增勢。
四、分行業與細分領域表現
從細分行業看,金屬加工機械制造受機床工具行業回暖帶動,增加值增速回升;泵、閥門、壓縮機及類似機械制造保持較快增長,受益于油氣、化工、環保等領域需求;軸承、齒輪和傳動部件制造平穩運行;物料搬運設備制造受物流倉儲需求拉動增速較高;鍋爐及原動設備制造受電力投資結構調整影響增速相對偏低。總體呈現“高端快、傳統穩、部分分化”的格局。
五、地區分布特征
分地區看,東部沿海地區通用設備制造業增加值占全國比重較高,江蘇、浙江、山東、廣東等省份增長平穩,產業集聚和集群優勢明顯;中西部地區受產業轉移和基建投資帶動,增速總體快于東部,但體量相對較小;東北地區受老工業基地調整影響,增長動力仍在恢復過程中。
六、存在的主要問題
一是行業成本壓力上升,原材料價格同比漲幅較大,擠壓中下游通用設備企業利潤空間;二是中低端產品同質化競爭依然突出,部分細分領域產能利用率不高;三是高端裝備和核心零部件自主化水平有待提升,關鍵軸承、精密傳動件、高端液壓件等仍依賴進口;四是企業融資和回款壓力尚存,應收賬款回收周期偏長。
七、趨勢展望
綜合判斷,2017年四季度通用設備制造業增加值有望延續平穩增長態勢。支撐因素包括:制造業投資企穩、企業技改和設備更新需求持續釋放、出口保持恢復性增長、高端裝備政策利好延續。預計全年通用設備制造業增加值增速將保持在6.5%-7.5%區間,行業運行總體穩中向好,結構優化和提質增效仍是主旋律。
如若轉載,請注明出處:http://www.novolifesciences.cn/product/29.html
更新時間:2026-11-09 14:03:07